富山県土木部建築住宅課が2026年9月1日に公表した令和8年7月分の新設住宅着工戸数データは、急激な反発を見せる供給の総量と、その足元で進行する市場選別の実態を映し出しています。
Contents
3つのキーポイント
- 令和8年度の4月から7月までの着工累計は1579戸と前年同期比で41.23パーセントの急増を示したものの、2月と3月の急減が響き、1月からの暦年累計では2449戸と前年同期比7.90パーセントの落ち込みにとどまっている
- 需要の内訳では持家が878戸と58.48パーセント伸長して100平方メートル超の広さを確保する一方、貸家は534戸で23.90パーセントの増加にとどまり、一戸あたり50平方メートルを下回る狭小化が進んでいる。
- 供給立地の二極化が進んでおり、県内全着工の54.34パーセント、貸家に至っては75.28パーセントが富山市に集中する反面、周辺の多くの市町村では賃貸や分譲の新規供給が完全に途絶えています。
富山県住宅着工 2026年4月の急反発と地域分析 全国の回復トレンドとの乖離要因
急反発の背後に潜む年間ペースの減速
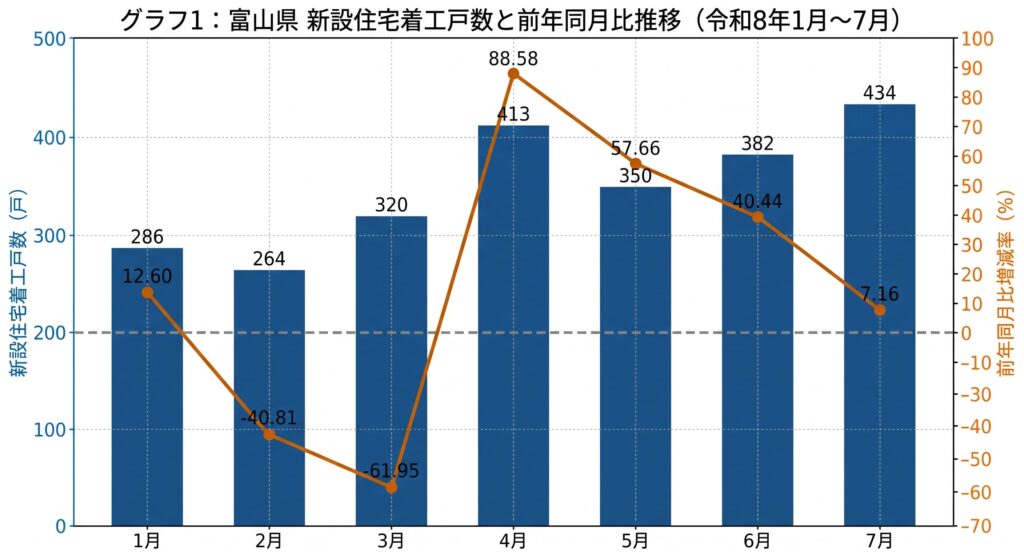
令和8年4月から7月までの4か月間における富山県内の新設住宅着工戸数は1579戸に達し、前年同期の1118戸から41.23パーセントの大幅な増加を記録しました。7月単月でも434戸が着工され、前年同月比で7.16パーセント増と堅調な数値を維持しています。
しかし、暦年ベースである令和8年1月から7月までの累計着工戸数は2449戸にとどまり、前年同期比で7.90パーセントの減少となっています。2月に前年同月比40.81パーセント減、3月に61.95パーセント減と大幅な供給調整が生じた反動が、新年度入りした4月以降の急増として数字に表れました。春先以降の持ち直しは著しいものの、年間の累積ペースとしては依然として前年の水準を下回っており、需要の地力が一律に回復したわけではありません。
居住空間と工法が分かつ利用類型の落差
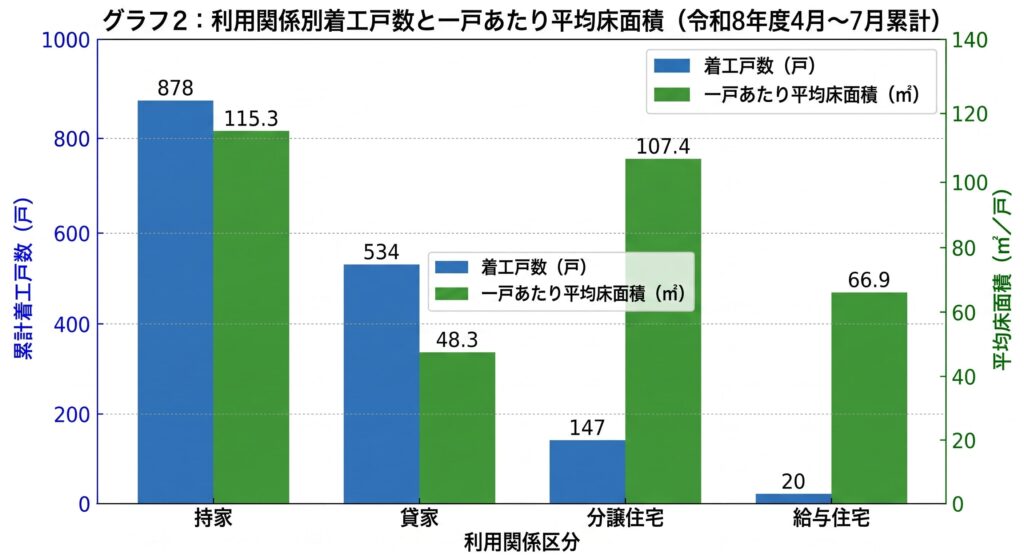
利用関係別の着工動向は、取得形態ごとの体力差を如実に示しています。最も大きな伸びを見せたのは自己居住用の持家(注文住宅)であり、年度累計で878戸と前年同期の554戸から58.48パーセント増加しました。持家の床面積合計も10万1239平方メートルと62.84パーセント増加しており、一戸あたりの平均床面積は約115.3平方メートルにおよびます。
これに対し、貸家の着工戸数は534戸と前年同期比23.90パーセントの増加にとどまります。貸家の床面積合計は2万5809平方メートルで36.35パーセント増にとどまり、一戸あたりの平均床面積は約48.3平方メートルと、持家の半分以下の水準に収まっています。分譲住宅は147戸で19.51パーセント増、一戸あたり平均床面積は約107.4平方メートルでした。給与住宅(社宅等)は20戸と前年の10戸から倍増しています。
構造別では木造が1385戸と全体の87.71パーセントを占め、在来工法が1234戸で43.32パーセント増と伸長しました。その一方で、木造プレハブ工法は6戸と半減しています。非木造は194戸と50.39パーセント増え、特に鉄骨やコンクリートなどを活用した非木造プレハブが124戸と100.00パーセントの倍増を記録しました。建て方別では一戸建が1033戸で55.81パーセント増、共同住宅が323戸で36.29パーセント増と牽引する一方、長屋建は223戸で2.29パーセント増と横ばいにとどまります。自己資金や個別ローンに裏打ちされた戸建て住宅の建設が進む一方で、事業性を重視する賃貸ストックはコンパクト化と工業化工法への依存を強めています。
富山市集中と周辺自治体における商業供給の消失
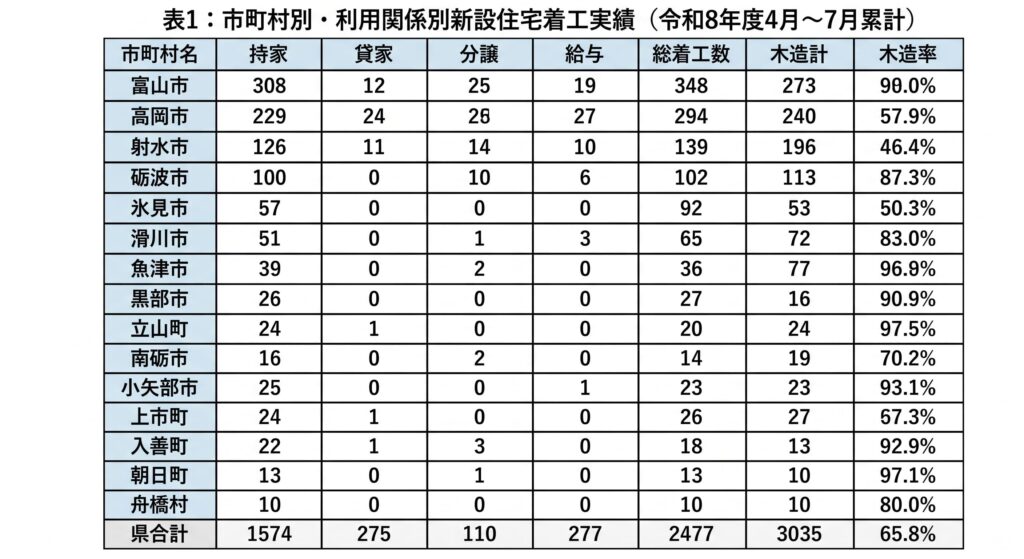
市町村別の着工戸数を比較すると、建築投資が特定の都市だけに極端に集中している実態がはっきりと分かります。県内全着工数1579戸のうち、富山市が858戸を占め、全体の54.34パーセントが富山市に集中しました。次いで高岡市が229戸で14.50パーセント、射水市が144戸で9.12パーセントを記録し、これら上位3市のみで県内全体の77.96パーセントに達しています。
格差が決定的なのは、収益性を前提とする賃貸や分譲の立地です。県内の貸家534戸のうち、75.28パーセントにあたる402戸が富山市に集中しており、その大半は長屋建150戸と共同住宅251戸で構成されています。富山市では分譲住宅も75戸が着工され、県内分譲の過半を吸収しました。高岡市でも貸家60戸、分譲46戸が供給されています。
その一方で、周辺の多くの自治体では商業的な住宅開発が姿を消しています。砺波市は55戸の着工のうち54戸が持家で、貸家は0戸、分譲は1戸にとどまりました。南砺市は着工21戸のすべてが持家であり、貸家も分譲も0戸です。小矢部市も20戸中19戸が持家で貸家は0戸、上市町は18戸すべてが持家で貸家は0戸となっています。舟橋村に至っては全期間を通じて着工が0戸でした。
例外的な動きを見せたのは氷見市です。総着工数53戸のうち貸家が27戸を占め、非木造も29戸と過半を超えました。ただしこれは民間の賃貸需要によるものではなく、能登半島地震の被災者向けに整備された災害公営住宅(伊勢大町の共同住宅27戸)の着工が4月に集中したことによる特殊要因です。この復興住宅を除けば、氷見市も周辺自治体と同様に民間の商業開発は限定的であり、持家主導の市場にとどまっています。しかし氷見市のような特殊な事例を除けば、賃貸や分譲といった民間投資は県都周辺にしか成立せず、周辺地域は自己資金による戸建ての建て替え需要のみに依存する構図が固定化しています。
再投資が循環する中枢と更新が止まる周縁部
資金別の内訳を見ると、年度累計の着工1579戸のうち1379戸を民間資金が占めており、全体の87.33パーセントは民間金融機関の融資や個人の住宅ローンによって成立しています。4月に計上された公営住宅27戸のような行政による例外的な整備や、住宅金融支援機構による58戸といった公的融資は市場のごく一部にとどまり、住宅供給の継続性はほぼ完全に民間の事業採算に委ねられています。
このデータが示しているのは、富山県内の不動産市場において、投下資本の回収が見込める限られた拠点と、民間投資が成立しなくなった地域との間で、再投資の循環に決定的な差がついたという現実です。賃貸需要や購入需要が集まる富山市では共同住宅や分譲住宅への資金投下が続き、新しい住宅ストックへの更新が進んでいます。これに対して、十分な賃料収入や売却益が見込めない周辺の市町村では民間事業者による商業開発が完全に停止し、新規の供給は自ら住む家を建てる個人施主の注文住宅だけに限定されています。
統計上の着工戸数が春先以降に急回復を見せていても、その実態は県内全域の需要回復ではなく、採算ラインを越えられる一部の優良エリアへの資金集中にすぎません。収益性が保たれて再投資が回り続ける拠点都市と、商業的な投資が引き揚げて既存ストックの老朽化を受け入れるしかない周辺地域との間で、将来の資産性と維持管理の持続性を分ける境界線は確定的なものとなりつつあります。
関連記事:
 Toyama Housing Starts Drop 36 Percent: Development Shifts to Capital City and Wooden Rentals (FY Reiwa 7)
 Hidden “Selection” Behind Nominal Growth: Structural Changes in Japan’s Real Estate Market
 2026年3月の建設総合統計に見る富山県の出来高動向と北陸地域内の需要格差
 Toyama Housing Starts in May 2026: Stable Owned Homes and Shifting Investment Money